Domain camarama.de kaufen?
Wir ziehen mit dem Projekt
camarama.de um.
Sind Sie am Kauf der Domain
camarama.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain camarama.de kaufen?
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **

Ähnliche Suchbegriffe für Keine Umsatzsteuer
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
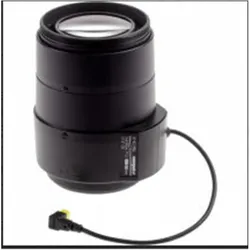
Axis Objektiv Lens Computar i-CS 9-50 mm Keine CS (Objektiv), Netzwerkkamera ZubehörI-CS Objektiv, 9 bis 50 mm, F1.5, 8 MP. Brennweite min.: 9 mm, Brennweite max.: 50 mm. Blendensteuerung: keine, Objektivanschluss: CS, Fokus: automatisch, IR-Lichtkompatibilität: ja. Das i-CS-Objektiv von Computar ist ausgestattet mit Variofokus und IR-Korrektur. Die Lichtstärke beträgt F1.5. Die intelligenten Funktionen des i-CS-Objektivs ermöglichen motorisiertes Zoomen und Fokussieren. Unterstützt werden Kameras mit bis zu 8 Megapixeln. Das Objektiv ist mit bestimmten Kameras der Baureihen AXIS P13 und AXIS Q16 Network Camera kompatibel. Axis ist ein Name, dem Sie vertrauen können. Die erste Netzwerkkamera der Welt wurde 1996 von Axis erfunden. Die Firma gehört auch heute weiterhin zu den Vordenkern auf dem Gebiet der Videoüberwachung. Gegründet wurde Axis Communications 1984 und das schwedische Unternehmen ist rund um den Globus mit eigenen Niederlassungen vertreten. Auch die Netzwerkvideoprodukte von Axis sind überall: im öffentlichen Raum, im Einzelhandel, an Flughäfen, in Bahnen und an Autobahnen, in Universitäten, im Strafvollzug, in Kasinos und in Bankfilialen. Die gesamte Axis-Wertschöpfungskette von der Forschung und Entwicklung über die Produktion bis hin zum Recycling ist geprägt vom Qualitätsanspruch des Unternehmens.489,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Keine Sorge - Selbstfürsorge, Fachbücher von Erika BlitzDas Buch "Keine Sorge - Selbstfürsorge" von Dipl.-Psych. Erika Blitz bietet eine umfassende Einführung in die Praxis der Selbstfürsorge. Es thematisiert den sorgsamen Umgang mit den eigenen Bedürfnissen, Gefühlen und Ressourcen und zeigt auf, wie wichtig es ist, sich selbst mit der gleichen Freundlichkeit zu behandeln, die man einem guten Freund oder Familienmitglied entgegenbringen würde. Viele Menschen neigen dazu, sich selbst zu vernachlässigen, was zu Stress, Erschöpfung und sogar psychischen Erkrankungen führen kann. Dieses Buch vermittelt wertvolle Anregungen zur Steigerung des Selbstwerts und zur Förderung eines freundschaftlichen Umgangs mit sich selbst. Es enthält grundlegende Informationen und zahlreiche Übungen, die helfen, die Selbstfürsorge zu verbessern und ein gesünderes, ausgeglicheneres Leben zu führen.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Umsatzsteuer, Fachbücher von Alexandra MaierDas gesamte relevante Fachwissen zur Umsatzsteuer in einem Lehrbuch! Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äusserst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe 'Steuerfachkurs' in 15 Kapiteln. Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschliessende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis: Kapitel 1: Einführung, Kapitel 2: Steuergegenstand, Kapitel 3: Lieferung, Kapitel 4: Sonstige Leistung, Kapitel 5: Werklieferung – Werkleistung, Kapitel 6: Unternehmer – Unternehmen, Kapitel 7: Unentgeltliche Wertabgaben, Kapitel 8: Steuerbefreiungen, Kapitel 9: Bemessungsgrundlage, Kapitel 10: Steuersätze, Kapitel 11: Rechnung, Kapitel 12: Der Vorsteuerabzug, Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner, Kapitel 14: Besteuerungsverfahren, Kapitel 15: Sonderregelungen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **

Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
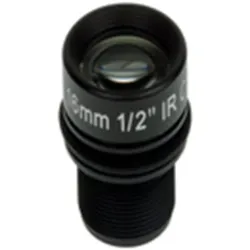
Axis Objektiv F1.8 16-16 mm Keine M12 4 Stück (Objektiv), Netzwerkkamera ZubehörDas AXIS CCTV-Objektiv mit einer Brennweite von 16 mm und einer Blendenöffnung von f/1.8 ist speziell für die Verwendung mit den AXIS F1005-E und FA1105 Sensoreinheiten konzipiert. Dieses Objektivsystem bietet eine manuelle Fokuseinstellung und ist ideal für Videoüberwachungsanwendungen. Mit einem M12-Anschluss und einem integrierten IR-Filter sorgt es für klare und präzise Bildaufnahmen, selbst bei schlechten Lichtverhältnissen. Die Packung enthält vier Stück, was eine kosteneffiziente Lösung für die Ausstattung mehrerer Kameras darstellt. Die Verwendung des Objektivs in Innenräumen gewährleistet eine zuverlässige Überwachung in verschiedenen Umgebungen. Es ist kompatibel mit Sensoren der Grösse 12.7 mm (1/2") und bietet eine Auflösung von bis zu 2 Megapixeln. - Manuelle Fokuseinstellung für präzise Bildanpassung - Integrierter IR-Filter für verbesserte Nachtsicht - Entwickelt für AXIS F1005-E und FA1105 Sensoreinheiten - Packung mit 4 Stück für umfassende Ausstattung.105,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axis Objektiv Lens Computar i-CS 9-50 mm Keine CS (Objektiv), Netzwerkkamera ZubehörI-CS Objektiv, 9 bis 50 mm, F1.5, 8 MP. Brennweite min.: 9 mm, Brennweite max.: 50 mm. Blendensteuerung: keine, Objektivanschluss: CS, Fokus: automatisch, IR-Lichtkompatibilität: ja. Das i-CS-Objektiv von Computar ist ausgestattet mit Variofokus und IR-Korrektur. Die Lichtstärke beträgt F1.5. Die intelligenten Funktionen des i-CS-Objektivs ermöglichen motorisiertes Zoomen und Fokussieren. Unterstützt werden Kameras mit bis zu 8 Megapixeln. Das Objektiv ist mit bestimmten Kameras der Baureihen AXIS P13 und AXIS Q16 Network Camera kompatibel. Axis ist ein Name, dem Sie vertrauen können. Die erste Netzwerkkamera der Welt wurde 1996 von Axis erfunden. Die Firma gehört auch heute weiterhin zu den Vordenkern auf dem Gebiet der Videoüberwachung. Gegründet wurde Axis Communications 1984 und das schwedische Unternehmen ist rund um den Globus mit eigenen Niederlassungen vertreten. Auch die Netzwerkvideoprodukte von Axis sind überall: im öffentlichen Raum, im Einzelhandel, an Flughäfen, in Bahnen und an Autobahnen, in Universitäten, im Strafvollzug, in Kasinos und in Bankfilialen. Die gesamte Axis-Wertschöpfungskette von der Forschung und Entwicklung über die Produktion bis hin zum Recycling ist geprägt vom Qualitätsanspruch des Unternehmens.489,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
-
Keine Sorge - Selbstfürsorge, Fachbücher von Erika BlitzDas Buch "Keine Sorge - Selbstfürsorge" von Dipl.-Psych. Erika Blitz bietet eine umfassende Einführung in die Praxis der Selbstfürsorge. Es thematisiert den sorgsamen Umgang mit den eigenen Bedürfnissen, Gefühlen und Ressourcen und zeigt auf, wie wichtig es ist, sich selbst mit der gleichen Freundlichkeit zu behandeln, die man einem guten Freund oder Familienmitglied entgegenbringen würde. Viele Menschen neigen dazu, sich selbst zu vernachlässigen, was zu Stress, Erschöpfung und sogar psychischen Erkrankungen führen kann. Dieses Buch vermittelt wertvolle Anregungen zur Steigerung des Selbstwerts und zur Förderung eines freundschaftlichen Umgangs mit sich selbst. Es enthält grundlegende Informationen und zahlreiche Übungen, die helfen, die Selbstfürsorge zu verbessern und ein gesünderes, ausgeglicheneres Leben zu führen.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Umsatzsteuer, Fachbücher von Alexandra MaierDas gesamte relevante Fachwissen zur Umsatzsteuer in einem Lehrbuch! Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äusserst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe 'Steuerfachkurs' in 15 Kapiteln. Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschliessende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis: Kapitel 1: Einführung, Kapitel 2: Steuergegenstand, Kapitel 3: Lieferung, Kapitel 4: Sonstige Leistung, Kapitel 5: Werklieferung – Werkleistung, Kapitel 6: Unternehmer – Unternehmen, Kapitel 7: Unentgeltliche Wertabgaben, Kapitel 8: Steuerbefreiungen, Kapitel 9: Bemessungsgrundlage, Kapitel 10: Steuersätze, Kapitel 11: Rechnung, Kapitel 12: Der Vorsteuerabzug, Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner, Kapitel 14: Besteuerungsverfahren, Kapitel 15: Sonderregelungen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktikerhandbuch Umsatzsteuer, Ratgeber von Ralf WalkenhorstDas Umsatzsteuerrecht unterliegt einem ständigen Wandel. Neue Gesetze sowie die Flut von BFH- und EuGH-Entscheidungen machen es dem Praktiker immer schwerer, sich zurechtzufinden. Dieses grundlegende Handbuch stellt die äusserst komplizierte Thematik aktuell und ausführlich dar. Es bietet Ihnen einen schnellen Zugang zu konkreten Fragestellungen der Umsatzsteuer. Der Aufbau des Handbuchs orientiert sich am umsatzsteuerlichen Prüfungsschema und ermöglicht Ihnen, sich die Grundlagen systematisch zu erarbeiten. Weiterführende Literaturhinweise, zahlreiche Beispiele und Handlungsempfehlungen unterstützen Sie bei der praktischen Umsetzung. Neu in der 11. Auflage: Rechtsstand 1. 1. 2026, Neufassung der Kleinunternehmerregelung, Einführung der elektronischen Rechnung zum 1. 1. 2025, Änderung des Steuersatzes für land- und forstwirtschaftliche Betriebe, Anpassung der Beträge zur Bestimmung des Voranmeldungszeitraums, aktuelle Rechtsprechung zum unrichtigen Steuerausweis. Inklusive Online-Version und 'Frag das Buch.' KI Recherche. Mit 'Frag das Buch.' nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: - Einführung - Steuerbarkeit - Steuerbefreiungen - Bemessungsgrundlage - Steuersatz - Entstehung - Rechnung - Vorsteuer - Besteuerungsverfahren - Sonderregelungen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
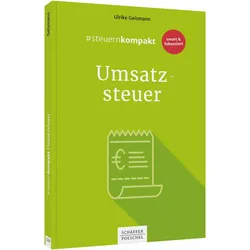
#steuernkompakt Umsatzsteuer, Fachbücher von Ulrike GeismannDie Autorin erklärt smart und fokussiert, wie man die USt-Voranmeldung und USt-Erklärung schnell in den Griff bekommt und Beratungsfallen im Bereich der USt vermeidet. Sie erläutert zunächst die Grundzüge des Umsatzsteuerrechts. Viele Beispiele erleichtern den systematischen Einstieg ins Umsatzsteuerrecht und ermöglichen den schnellen Praxistransfer. Mit Ausführungen zur Soll-Ist-Besteuerung, zur Behandlung der Umsatzsteuer in Einnahme-Überschuss-Rechnungen sowie Hinweisen zu den Anforderungen an die korrekte Rechnungsstellung und zu der Frage, worauf Steuerkanzleien bei der Übernahme von Neumandaten umsatzsteuerlich besonders achten müssen. Perfekt beim Onboarding, in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.